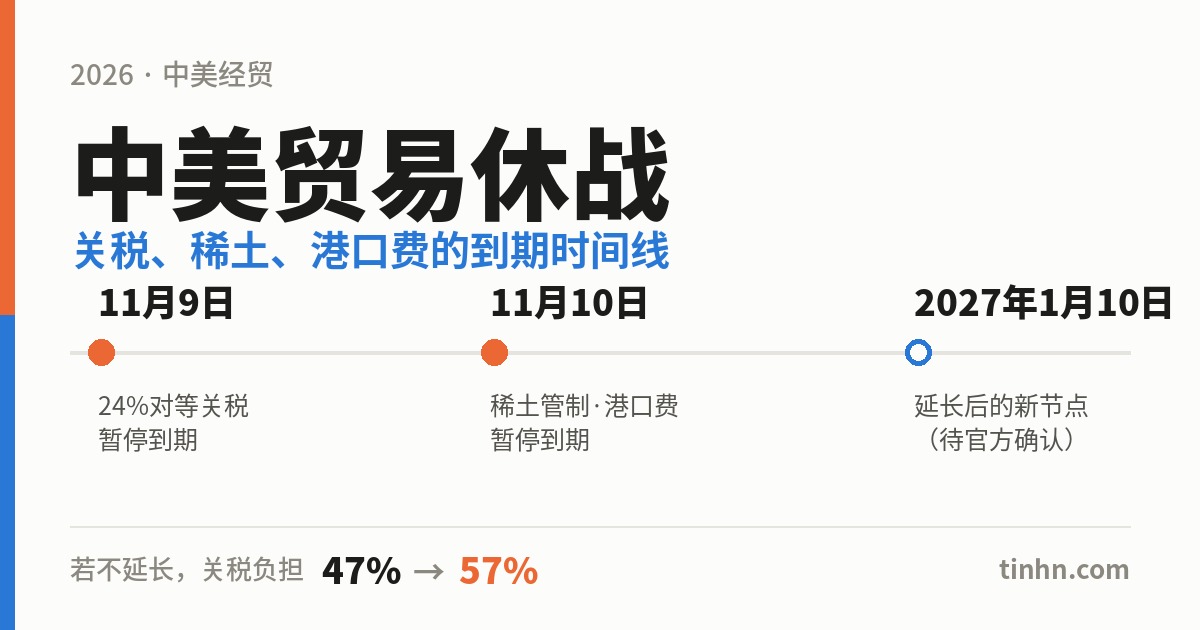
中美贸易休战是目前影响中国出口企业、进口商和大宗商品价格最直接的一件事。它不是一份完整的贸易协议,而是一组有明确到期日的暂停措施——原定2026年11月9日至10日陆续失效。
9月26日,中方公布了两国元首达成的八点成果共识。其中第五点明确写入「延期吉隆坡经贸磋商成果」——这意味着中美贸易休战的延长已经被确认到了最高层级,不再只是某位部长的表态。
但有一件事这份文件没有说:延长多久。
八点共识里没有出现任何一个具体日期,也没有点名稀土出口管制、港口费、芬太尼关税这些真正带着到期日的措施。换句话说,原定11月9日和11月10日的那几个时间点,目前仍然没有一个公开的新期限。
这就是为什么理解这套机制的结构,比追每天的新闻更有用。因为到期日一旦到来,变化是自动发生的,不需要任何一方再宣布什么。
一、中美贸易休战是什么:釜山协议三分钟看懂
2025年10月30日,中美两国领导人在韩国釜山会面,就一系列关税和出口管制措施达成暂停安排。市场习惯称之为”釜山休战”。
核心内容是四件事:
| 措施 | 变化内容 | 原定到期 |
|---|---|---|
| 美国对华”芬太尼关税” | 从20%下调至10% | 无到期日(直接下调) |
| 美国额外24%对等关税 | 暂停征收,税率维持在10% | 2026年11月9日 |
| 中国2025年10月9日发布的稀土出口管制 | 暂停执行一年 | 2026年11月10日 |
| 双方对彼此船舶征收的港口费 | 暂停一年 | 约2026年11月10日 |
| 美国”50%关联方”出口规则 | 暂停一年 | 约2026年11月10日 |
咨询机构China Briefing估算,仅芬太尼关税从20%降到10%这一项,就把中国输美商品的整体关税负担从约57%降到约47%。需要说明的是,八点共识中提到的「300亿美元」对等降税安排尚未公布适用清单与生效时间,因此本文所有关于47%与57%的测算,仍以釜山休战的原有条款为基础。降税细则公布后,这两个数字都需要重算。
注意这里的结构: 只有芬太尼关税是永久下调,其余全部是”暂停一年”。暂停期满,措施自动恢复原状——不需要谁再签什么文件。
这就是为什么11月9日和10日这两个日期在过去一年里被反复提起。
二、八点成果共识里,和经贸有关的是哪几条
2026年9月26日,中方公布两国元首此次会晤达成的八点成果共识。八条里有三条与经贸直接或间接相关。
第五点:经贸的核心条款
原文如下:
两国元首认可中美经贸磋商机制积极作用和双方经贸团队磋商成果,包括建立并推进贸易理事会等机制,达成「300亿美元」对等降税安排,延期吉隆坡经贸磋商成果等,并指示予以落实。
这一条包含三件事:
| 内容 | 性质 | 有无时间表 |
|---|---|---|
| 建立并推进贸易理事会等机制 | 新的常设沟通渠道 | 无 |
| 「300亿美元」对等降税安排 | 双向降税 | 无 |
| 延期吉隆坡经贸磋商成果 | 休战延长 | 无 |
三件事都没有给出时间表。其中最关键的是第三项:延长这件事被确认了,延长到哪一天没有说。
关于「300亿美元」这个数字,官方表述里带了引号,且未说明它指的是降税所覆盖的贸易额、减免的税款金额,还是某种折算口径。在更详细的清单公布之前,不宜把它当作一个精确的法律数字来推算企业成本。
第七点:人工智能对话
双方同意建立中美人工智能对话,交流人工智能相关风险和惠益。下次对话将于今年11月举行。双方同意建立人工智能事件的沟通渠道。
这是八点里唯一给出月份的一条——11月。而11月9日和10日正是休战多项条款的原定到期日。两件事在同一个月,值得一并盯着。
第三点:国际水道通行费
两国元首同意伊朗应履行不发展核武器的承诺,任何国家或机构都不得对国际水道征收通行费。
这一条讲的是国际水道的通行费,与中美之间互相对对方船舶征收的港口费是两回事,不要混为一谈。港口费的暂停措施仍按原安排计算到期时间,八点共识没有单独提到它。
八点里没有出现的东西
这可能比出现的东西更重要。以下内容完全没有被点名:
- 2025年10月9日的稀土出口管制(暂停原定11月10日到期)
- 2025年4月的稀土管制(从未被暂停)
- 双方港口费
- 芬太尼关税
- 农产品与大豆采购的具体数量
- 美国「50%关联方」出口规则
一份元首级文件不点名这些措施,不代表它们被取消或被延长,而是说明它们的处理仍留在工作层面。本文后面的三种情景因此依然成立。
八点共识的最后一条与经贸无关,但同样引起关注:美方欢迎中方租借给亚特兰大动物园的一对大熊猫。这对大熊猫是「平平」和「福双」,相关背景见大熊猫的数量与分布。
三、如果延长期限不覆盖11月,会发生什么
延长已经被写入元首共识,但因为没有公布时长,就存在一种可能:延长的期限短于原定到期日之后的时间,或者具体措施的落实文件迟迟不下来。下面推演的是这种情况。
这是最值得提前算清楚的部分。休战到期不是”关系恶化”这种抽象说法,而是几件具体的事同时发生:
第一,关税跳升。 被暂停的24%对等关税恢复征收,中国输美商品整体关税负担从约47%回到约57%附近。对利润率本就不高的消费品、家具、机电产品出口商来说,这是直接吃掉利润的量级。
第二,稀土出口管制恢复。 中国2025年10月发布的那批管制措施重新生效。上一次这批措施执行时,美国部分制造业在很短时间内就出现了原材料短缺——这也是釜山协议能够达成的直接原因。
第三,航运成本上升。 双方对彼此船舶征收的港口费恢复,跨太平洋航线的运营成本增加,最终会体现在运费上。
第四,出口管制范围扩大。 美国”50%关联方”规则恢复后,被列入实体清单企业的关联公司也将受限,合规审查的复杂度明显上升。
四件事挤在同一周发生,这就是为什么市场把11月上旬当成一个需要提前对冲的时点。
四、休战没有覆盖的部分:2025年4月的稀土管制
这一点经常被忽略,但对判断中长期供应链风险很关键。
釜山协议暂停的,只是中国2025年10月9日发布的那批出口管制。而中国在2025年4月对七种中重稀土元素实施的出口管制,从未被纳入暂停范围,至今仍在执行。
换句话说,即便休战顺利延长,稀土领域的压力点依然存在。这部分管制涉及的元素广泛用于永磁电机、军工、新能源汽车和风电设备。
对关注上游材料价格的读者,可以同时留意碳酸锂期货价格和铜价与有色金属行情——这几类工业原材料对贸易政策的反应通常比终端商品更快。
五、三种情景,以及各自的影响
| 情景 | 触发条件 | 关税 | 稀土 | 大宗商品与汇率 |
|---|---|---|---|---|
| A. 长期延长或永久化 | 延长一年以上,或把暂停转为正式下调 | 维持约47%负担 | 10月那批管制继续暂停 | 风险偏好回升,人民币偏强,工业金属受支撑 |
| B. 短期展期 | 延长两个月至半年 | 维持现状,但不确定性保留 | 同上,但每次临近到期都会重新定价 | 波动加大,企业倾向观望而非扩产 |
| C. 未能延长 | 到期后无新安排 | 回到约57% | 管制恢复 | 避险情绪升温,金价通常受益,工业金属承压 |
从目前公开信息看,情景B的可能性最高。这也是对企业最难受的一种——成本没有恶化,但也无法做超过几个月的规划。
六、采购承诺:注意两边用词的差别
釜山会谈后,关于农产品采购,双方的表述并不一致:
- 美方(白宫): 中国将在2026年至2028年间,每年购买至少2500万吨美国大豆。
- 中方(商务部): 表述为”扩大农产品贸易”,没有给出具体数量和年限。
同一件事,一边有数字和年限,一边没有。这种措辞差距通常就是下一轮争执的起点——当美方按2500万吨的标准去核对执行情况,而中方从未承认过这个数字时,分歧几乎必然出现。
飞机采购也类似:中国在此前的磋商中同意购买200架波音飞机,但交付节奏和付款安排并未公开。
读这类新闻时,一个实用习惯是:看数字出自哪一方。 只有双方都确认的数字,才具备约束力。
需要补充的是,9月26日的八点成果共识中同样没有出现任何农产品采购数量。此前中方表述为「扩大农产品贸易」、美方表述为2500万吨大豆的差异,到目前为止仍未在任何一份双边文件中被统一。
七、半导体与人工智能:另一条并行的线
贸易休战主要处理关税和原材料,但中美经贸关系里还有一条独立的线——技术管制。
2026年5月,美国商务部批准英伟达H200芯片向约十家中国企业销售,其中包括阿里巴巴、腾讯和字节跳动。这是近年管制方向上少见的一次放松。
问题在于,这种放松是个案审批还是政策转向,目前没有明确答案。本轮磋商提到的AI安全沟通机制,规模不大,但意义在于它是两国之间第一个专门针对人工智能的结构化渠道。
对科技板块的投资者来说,这条线的变化往往比关税更能影响估值。
八、时间线:一张表看完整个过程
| 时间 | 事件 |
|---|---|
| 2025年4月 | 中方发布稀土出口管制(从未被暂停,至今有效) |
| 2025年10月9日 | 中方发布新一轮稀土出口管制 |
| 2025年10月30日 | 釜山会晤,达成休战安排 |
| 2026年9月24日 | 中美第八轮经贸磋商在纽约举行,何立峰与贝森特达成共识 |
| 2026年9月23–25日 | 中国领导人对美国进行国事访问 |
| 2026年9月26日 | 中方公布两国元首八点成果共识,第五点写入「延期吉隆坡经贸磋商成果」,未给出时长 |
| 2026年11月 | 首次中美人工智能对话(八点共识第七点) |
| 2026年11月9日 | 美方24%对等关税暂停原定到期 |
| 2026年11月10日 | 中方稀土管制暂停、双方港口费暂停原定到期 |
| 2027年1月10日 | 若按此前媒体报道的「延长两个月」计算的节点(未经官方确认) |
九、对不同人群的实际影响
做进出口的: 需要关注的不是新闻标题,而是延长后的新到期日。所有超过那个日期的订单报价,都应当把关税恢复的情形算进去。
做制造业采购的: 稀土和关键矿产的供应风险来自两批管制,其中2025年4月那批一直在执行。只盯着休战到期日,会低估风险。
关注投资的: 贸易政策对资产价格的传导路径大致是:不确定性上升 → 避险资产(黄金)受益、工业金属承压 → 人民币汇率波动加大。想跟踪相关价格,可以看今日金价实时走势和国际油价走势。
关注宏观的: 关税变化会通过进口商品价格影响美国通胀,进而影响利率路径。相关数据可以对照美国CPI数据查询和美联储加息的最新决定。
十、接下来应该盯什么
中美贸易休战的后续观察点只有三个,其余都是噪音:
- 带明确日期的正式公告。 商务部9月24日的通稿确认了”延长”,但没有生效日和到期日。只有关税税则委员会或商务部发布带日期的公告,新的时间线才算落地。
- 延长的时长。 两个月、半年还是一年,决定了企业能做多长的规划。
- 暂停是否转为正式取消。 这是”缓和”与”解决”的分界线,目前还没有任何一方给出这个承诺。
在正式公告出来之前,把11月9日至10日继续当作有效的风险节点来准备,是更稳妥的做法。
常见问题
中美贸易休战延长了吗?
延长了。中国商务部9月24日确认第八轮经贸磋商达成多项共识,包括延长吉隆坡经贸磋商联合安排。但官方通稿未给出具体时长;美方称延长两个月,有报道指向2027年1月10日,以正式公告为准。
中美贸易休战具体什么时候到期?
原定2026年11月9日(24%对等关税暂停)和11月10日(稀土管制暂停、港口费、50%关联方规则)。美方称已同意延长,有报道称延长至2027年1月10日,但需以官方公告为准。
休战到期后关税会涨多少?
如果暂停措施全部恢复,中国输美商品的整体关税负担将从约47%回到约57%左右,增加约10个百分点。
中国的稀土出口管制全部暂停了吗?
没有。暂停的只是2025年10月9日发布的那一批。2025年4月对七种中重稀土实施的管制至今仍在执行。
芬太尼关税会恢复到20%吗?
按釜山协议的安排,芬太尼关税从20%降至10%是直接下调,不是暂停,因此没有自动恢复的机制。但这不排除未来因其他原因调整。
大豆采购的2500万吨是双方共识吗?
不是。这个数字来自美方表述,中方的公开表述是”扩大农产品贸易”,未提具体数量。
普通投资者该关注哪些指标?
三个:中国商务部的正式公告、延长的具体时长、以及暂停是否转为永久取消。其余消息多为谈判过程中的表态。
八点成果共识里说休战延长到什么时候?
没有说。第五点只写了「延期吉隆坡经贸磋商成果」,没有给出任何日期或时长。截至目前,11月9日和11月10日这两个原定到期日仍然没有官方公布的新期限。
「300亿美元」对等降税安排具体指什么?
官方表述中这个数字带引号,且未说明它指的是降税覆盖的贸易额、减免的税款总额,还是其他口径,也没有公布适用商品清单。在细则公布之前,这个数字不适合用来推算具体的企业成本变化。
稀土出口管制在八点共识里被提到了吗?
没有。八点成果共识全文没有出现「稀土」二字。2025年10月9日那轮管制的暂停措施原定11月10日到期,而2025年4月的那轮管制从未被暂停、至今有效。