Last Updated on 17/09/2026 by TinHN Editor
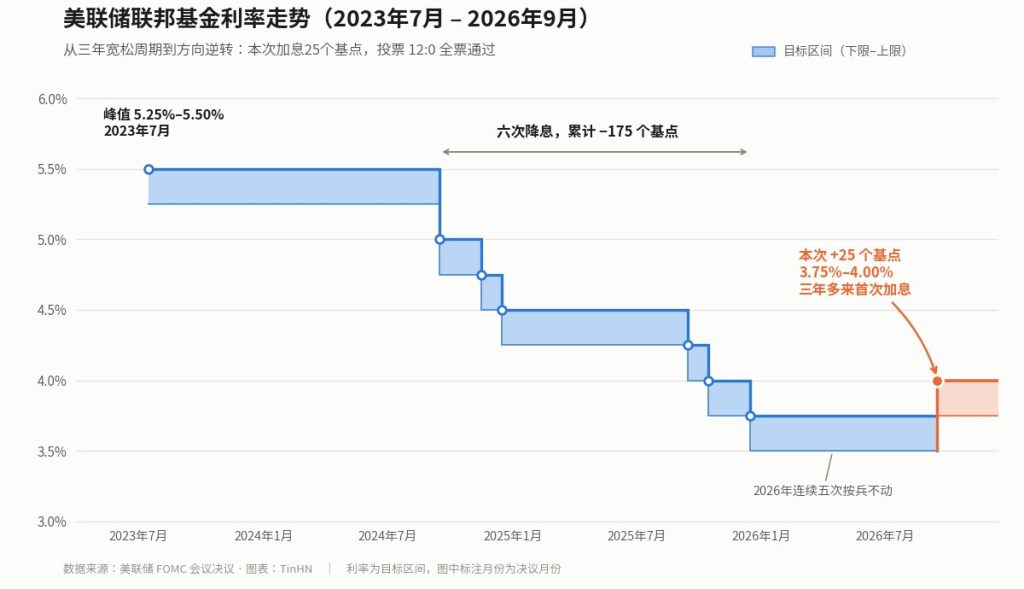
快速回答: 北京时间 2026年9月17日凌晨,美联储加息 25个基点,将联邦基金利率目标区间上调至 3.75%–4.00%。投票结果 12票赞成、0票反对,全票通过。
这是 自2023年7月以来的第一次加息,中间隔了三年多。在这三年里,美联储的方向一直是往下走——累计降息六次、共175个基点。今天这一下,是方向的逆转。
如果你这几个月看到的还是”美联储何时降息”的讨论,那么你需要知道的第一件事就是:剧本已经换了。
一、五大看点:声明里真正重要的五句话
微博上”美联储今晚声明五大看点”冲上热搜,但很多解读停在”加了25个基点”这一层。真正的信息在措辞和点阵图里。
看点一:12比0,一张反对票都没有
这是最容易被忽略、却最有分量的一点。
美联储的议息委员会有12张投票权。过去几年,只要政策出现转向,几乎总会有一两位官员投反对票——这是常态,也是市场判断”内部分歧有多大”的重要线索。
这次是 12:0。
在一个方向逆转的决议上做到全票通过,意味着委员会内部对”通胀还没解决”这件事有高度共识。对市场来说,这比加息本身更值得注意:它降低了”下次可能会犹豫”的概率。
看点二:「更及时地回到2%」——这句话是关键
声明里有一句话,中文媒体大多一带而过:
“Inflation remains elevated. Today’s policy action will support a timelier return to the Committee’s 2 percent goal.” (通胀依然高企。今天的政策行动将支持更及时地回到委员会2%的目标。)
注意 “timelier”(更及时) 这个词。
它承认了一件事:按原来的路径走,回到2%的时间太慢了。 这不是在说通胀失控,而是在说耐心用完了。这个措辞给后面继续加息留了门。
同时声明里对经济的描述相当正面——”经济活动以稳健步伐扩张””国内支出有韧性””生产率增长强劲,资本投资稳健”,就业方面则是”就业增长与劳动力同步,失业率变化不大”。
把这两半合起来读:经济撑得住,通胀还没降下来,所以有条件加。 这就是这次决议的完整逻辑。
看点三:点阵图说年内还有一次
点阵图(dot plot)是18位官员对未来利率的匿名预测,是判断后续路径最直接的工具。
| 时间 | 点阵图显示 |
|---|---|
| 2026年内 | 中位数预期 再加一次。18位官员中有16位预计年内还会加息,其中4位认为可能加两次 |
| 2027年 | 中位数预期 不再加息。8位认为会上调、6位认为持平、4位认为会下调 |
| 长期利率 | 落在 3.0%–4.0% 区间 |
| 通胀回到2%的时间 | 推迟到 2029年(此前预测为2028年) |
最值得盯的是最后一行:回到2%的时间被往后推了整整一年。 这等于官方承认——这轮通胀比原先想的更黏。
看点四:这已经不是鲍威尔的美联储了
这是理解整件事的前提,也是很多人没跟上的地方。
鲍威尔已于2026年5月15日卸任,凯文·沃什(Kevin Warsh)接任美联储主席,5月22日在白宫宣誓就职。
沃什在市场上一直被视为鹰派。他上任后的第一场重要讲话,是 2026年8月28日在杰克逊霍尔全球央行年会 上题为《我们所处的时代》(In Our Time)的演讲——那场讲话被中文财经媒体普遍解读为”放鹰”,明确表示如果核心通胀没有清晰回到2%,央行的工作就还没做完。
从那天起,市场预期开始转向。今天的加息,某种意义上从八月底就已经定调。
这次记者会上,沃什强调”通胀太高,而且已经高了太久”,同时 拒绝对未来的加息做承诺,说美联储不会”预判”接下来的决议。
这句话要认真听。 它的意思是:别指望有前瞻指引,每次会议都看数据。
看点五:市场反应比想象中平静
| 资产 | 反应 |
|---|---|
| 纳斯达克 | 涨 0.7% |
| 标普500 | 涨 0.3% |
| 道琼斯 | 小幅下跌 |
| 2年期美债收益率 | 4.625% |
| 10年期美债收益率 | 4.965% |
| 国际油价 | 跌 3.1%,至约 102.55 美元/桶 |
加息通常利空股市,但这次美股不跌反涨。原因是 加息已经被充分预期——会前市场定价的加息概率已经很高,真正落地反而是”靴子落地”。
另一个细节:2年期收益率(4.625%)低于10年期(4.965%),收益率曲线是正常的向上形态,不是倒挂。这说明债市并没有在为衰退定价。
二、美联储加息是什么意思?
如果你是第一次认真关注这件事,这一节先把概念讲清楚。
美联储加息,加的是 联邦基金利率(Federal Funds Rate) 的目标区间——也就是美国银行之间互相拆借隔夜资金的利率。美联储并不直接规定这个数字,而是通过公开市场操作把它引导到目标区间内。
25个基点 = 0.25个百分点。 基点(basis point,简称bp)是利率的最小常用单位,1个基点等于万分之一,100个基点等于1个百分点。业内也把25个基点叫做”一码”。
它为什么能影响到全世界? 链条大致是这样:
- 联邦基金利率上升 → 美国银行的资金成本上升
- → 美国的房贷、车贷、信用卡、企业贷款利率跟着上升
- → 借钱变贵,消费和投资降温,需求下降
- → 物价上涨的压力减轻(这是加息的目的)
- → 同时,美元资产的收益变得更有吸引力,全球资金往美国流
- → 美元走强,其他货币相对承压,大宗商品(以美元计价)承压
第5步和第6步,就是为什么中国的投资者、留学生、跨境电商卖家都要关心这件事——美联储调的是美国的利率,影响的是全球的资金流向。
加息和降息,谁决定? 由 联邦公开市场委员会(FOMC) 每年开八次会决定。这八次会议的时间年初就会公布,就是大家常说的”美联储议息会议”。
三、为什么从降息一路转向加息?
这一节回答很多人心里真正的疑问:明明前几年一直在降,怎么突然就加了?
三年的降息周期
2023年7月是上一轮加息周期的终点。此后美联储转向宽松,累计降息六次、共175个基点(1.75个百分点)。
降息的理由当时很充分:通胀从高点回落,就业市场降温,经济需要支持。
转折点是通胀没能走完最后一段路
问题出在”最后一公里”。通胀从高位掉下来相对容易,但从3%左右压到2%这一段,一直卡着。
沃什在杰克逊霍尔的讲话里承认了这一点——通胀的潜在趋势尚未显著改善。今天的点阵图把回到2%的时间从2029年(原为2028年)往后推,就是对这个判断的量化确认。
换人,也换了框架
这是中文讨论里常被低估的因素。
鲍威尔时代的美联储,政策框架偏向”就业与物价双重使命的平衡”,对就业市场的疲软相当敏感。沃什上任后,重心明显向 价格稳定 倾斜——他在记者会上直接说价格稳定是首要任务,并强调关注 通胀的底层趋势,而不是单个月的数据好坏。
这对预测未来很重要: 如果下个月CPI意外走低,鲍威尔时代的美联储可能会更快收手;沃什的表述则暗示,单月数据不足以让他改变方向。
数据在其中扮演什么角色
搜索数据里有个有意思的现象:美国cpi 和 美国cpi数据 这两个词的搜索量,在每个月CPI公布日都会出现巨大的单日尖峰——平时只有几十到一百多,公布当天能冲到两千以上。
这说明一件事:CPI公布日,就是市场重新给美联储路径定价的日子。 想跟踪后续走向,盯CPI比盯议息会议本身更有效率——因为议息会议的结果,在CPI出来的那一刻多半已经决定了。
想随时查最新数据和公布时间,见《美国CPI数据查询|最新通胀数据与公布时间表》(每月更新)。
四、对中国有什么影响?
这是本文最重要的一节,也是英文媒体不会替你回答的部分。
中美货币政策正在反向而行
这是当前全球宏观最关键的一条线索:美国在加息,中国在降息。
中国这边的数据(8月):
| 指标 | 数值 | 前值 |
|---|---|---|
| 社融增速 | 7.2% | 7.4% |
| 信贷同比 | 4.9% | 5.1% |
| 新增社融 | 1.66万亿元 | 同比少增 9041亿元 |
| CPI | 0.8% | — |
| 核心CPI | 1.0% | — |
中国的问题和美国 完全相反:美国是通胀下不来,中国是物价起不来、内需偏弱、信用扩张放缓。央行的定调是”继续实施适度宽松的货币政策,加大逆周期和跨周期调节力度”。
国内之所以不具备加息条件,是因为价格上涨主要来自能源、农产品和AI科技产业链——属于 输入性 因素,加息压不下去,反而会伤到本就偏弱的内需。
但美联储加息会压缩中国的降息空间
这就是分化带来的矛盾。
美国利率往上走、中国利率往下走,中美利差倒挂会加深。利差拉大通常会带来资本外流和汇率贬值的压力,这让央行在决定降息幅度和时点时必须多考虑一层。
换句话说:美联储加息不会改变中国货币政策的方向,但会影响它的节奏。
人民币:先看一个反直觉的事实
很多人默认”美国加息 = 人民币贬值”。但今年的实际情况是反过来的。
9月人民币升破 6.71,年内累计升值接近 4%。
支撑因素有三个:
- 出口强劲 —— 8月贸易顺差达 1190.9亿美元
- 结汇需求持续释放 —— 出口商把美元换回人民币
- 美元指数走弱 —— 8月初至9月14日下跌0.7%
央行对此的表述是”大国货币,以我为主“——强调人民币的升值由中国经济基本面驱动,不是外部压力的结果。
⚠️ 但要注意时间点: 上面这些数据都是 加息落地之前 的。加息之后美元是否转强、人民币这波升值能否延续,需要看接下来几周的实际走势。任何现在就下的结论都为时过早。
A股:历史上加息之后发生了什么
先说清楚:以下是历史复盘,不是预测,更不是投资建议。
国信证券对历次美联储加息后A股表现做过统计:
| 时间窗口 | 历史平均表现 |
|---|---|
| 加息次日 | 上证指数 +0.11%,中证1000 +0.55%(小盘股韧性强于大盘,呈”靴子落地修复”特征) |
| 加息后5–10日 | 五大宽基指数平均涨跌幅 全部为负,流动性收紧逐步显现 |
| 加息后20日 | 上证指数 -1.41%,创业板指 -2.66%(小盘与成长赛道中长期承压更明显) |
一个必须加上的限定: 国信证券同时指出,美联储加息对A股的影响 并不稳定,关键在于”国内变量的主导性”。如果加息属于预防性质、国内基本面未受冲击,A股仍具韧性。
也就是说——历史平均值告诉你的是概率分布,不是这一次会怎样。 决定A股走向的首要变量始终在国内。
大宗商品:美元强,商品弱
加息推升美元,而国际大宗商品以美元计价,所以美元走强通常压制商品价格。今晚的例子就很直接:国际油价当日下跌3.1%。
黄金对利率尤其敏感——持有黄金没有利息收入,利率上升会提高持有黄金的机会成本。这条传导链,是关注金价、银价、铜价的读者需要把美联储决议纳入视野的原因。
五、对普通人意味着什么?
跳过宏观,说几件具体的。
如果你有孩子在美国留学,或者自己要换汇: 美元利率上升通常有利于美元。但如前所述,今年人民币是升值的——换汇决策不要只看美联储一个变量,还要看国内的结汇需求和贸易顺差。如果换汇金额较大,分批操作比一次性押注方向更稳妥。
如果你做跨境电商或外贸: 美国借贷成本上升 → 美国消费需求可能降温 → 这是需要提前纳入订单预期的。同时汇率波动加大,结汇的时点选择会更影响实际收益。
如果你持有美股或美元资产: 短期美股反应平静,但注意点阵图显示的是”年内还有一次”。收益率曲线目前是正常形态(2年期4.625% < 10年期4.965%),债市没有在为衰退定价。
如果你在中国有房贷: 直接影响很小。 中国的房贷利率锚定的是 LPR,由中国央行体系决定,不跟随美联储。前面说的是间接影响——美联储加息会让央行在降息节奏上更谨慎,但方向不变。
免责声明: 本文为财经信息与背景分析,不构成任何投资建议。文中历史数据仅供参考,不预示未来表现。任何投资决策请根据自身情况判断,或咨询持牌专业人士。
六、接下来看什么:美联储加息时间表
年内还剩两次议息会议:
| 会议日期 | 是否发布经济预测(SEP) | 是否有记者会 |
|---|---|---|
| 2026年10月27–28日 | ❌ 无 | ✅ 有 |
| 2026年12月8–9日 | ✅ 有(含新点阵图) | ✅ 有 |
2027年的八次会议中,3月16–17日、6月8–9日、9月14–15日、12月7–8日 这四次会发布经济预测。
盯哪几件事:
- 每月的CPI公布日。 这是重新定价的时刻,比会议本身更早给出信号。
- 12月的点阵图。 年内最后一次更新,会给出2027年的完整路径。
- 沃什的公开讲话。 他明确拒绝前瞻指引,所以讲话措辞的边际变化就是主要线索。
- 中美利差。 这决定中国降息空间的大小。
一个提醒: 沃什说美联储不会”预判”未来的决议。这意味着 CME FedWatch 之类的市场概率工具,参考价值下降了——它们反映的是市场预期,而当央行本身不给指引时,市场预期的锚也会变得不稳。
常见问题
美联储加息是什么意思? 指美联储上调联邦基金利率的目标区间,也就是美国银行间隔夜拆借利率。这次上调25个基点(0.25个百分点),新区间为3.75%–4.00%。加息会提高借贷成本、抑制需求,从而压低通胀。
这次加了多少?新的利率是多少? 加息25个基点,联邦基金利率目标区间从3.50%–3.75%上调至3.75%–4.00%。投票结果为12票赞成、0票反对。
上一次美联储加息是什么时候? 2023年7月。此后美联储转为降息,累计降息六次、共175个基点。这次是三年多来的首次加息。
年内还会再加息吗? 点阵图显示中位数预期为年内 再加一次。18位官员中16位预计年内还有加息,4位认为可能加两次。但主席沃什明确表示不会对未来决议做承诺,实际结果取决于后续通胀数据。
美联储加息对人民币汇率有什么影响? 理论上美国利率上升会吸引资金流入美元资产,对人民币形成压力。但今年人民币受强劲出口和美元走弱支撑,9月升破6.71、年内累计升值近4%。加息之后的实际走势需要观察,不能简单套用理论。
美联储加息对中国房贷有影响吗? 直接影响很小。中国房贷利率锚定LPR,由国内政策决定,不跟随美联储。间接影响在于:中美利差扩大会让央行在降息节奏上更谨慎。
为什么美国加息,中国却在降息? 两国面临的问题相反。美国是通胀高企(需要收紧),中国是内需偏弱、8月CPI仅0.8%、核心CPI 1.0%(需要宽松)。中国央行判断国内不具备加息条件。
下一次美联储议息会议是什么时候? 2026年10月27–28日,但那次不发布经济预测。12月8–9日那次会发布新的点阵图,信息量更大。
总结
美联储加息 25个基点、全票通过,把联邦基金利率推到3.75%–4.00%,结束了持续三年的宽松方向。
三件事值得记住:
- 这是框架的转变,不只是一次决议。 沃什接替鲍威尔之后,政策重心明显移向价格稳定,而且他拒绝给前瞻指引——这意味着未来每次会议的不确定性都比过去更高。
- 中美正在反向而行。 美国收紧、中国宽松,这个分化会持续影响人民币、利差和资本流向。但中国货币政策的方向由国内基本面决定,美联储影响的是节奏,不是方向。
- 对普通人来说,最直接的是汇率和大宗商品,而不是房贷。 国内房贷锚定LPR,不跟美联储走。
接下来最该盯的不是下一次议息会议,而是 每个月的CPI公布日——那才是市场重新定价的时刻。
权威来源
- 美联储官方 – 9月16日FOMC声明全文
- 美联储官方 – FOMC会议日程与经济预测
- CNBC – Fed rate decision September 2026
- 财新网 – 沃什释出更多鹰派加息信号
- 21经济网 – 一图看懂美国加息后A股怎么走